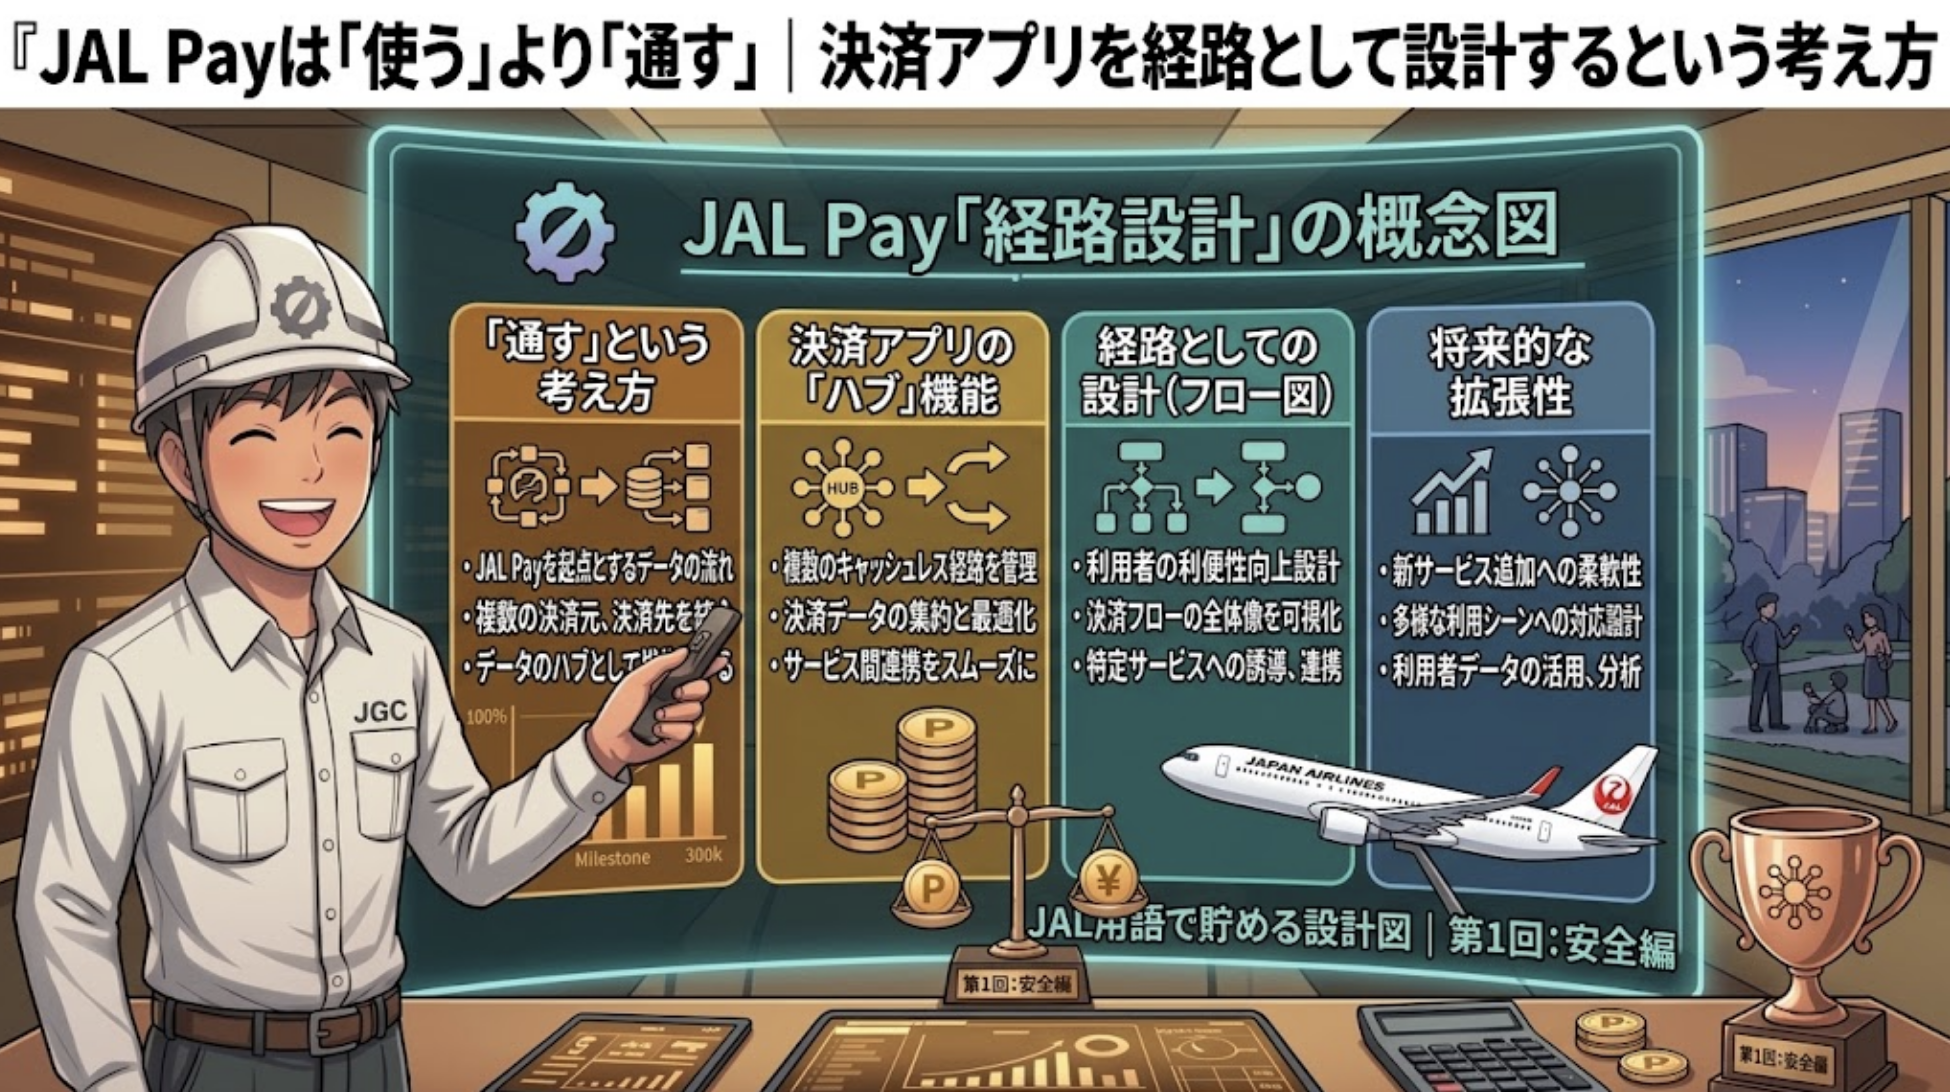
結論を先に。 JAL Payを日常のメイン決済にしようとすると、使える店の少なさに悩みます。「使う」のではなく、LSP条件達成のためだけに最小限の金額を「通す」経路として割り切ると、悩みが解消します。
JAL Payの残高は、いつもほとんど残っていません。「使い切る」のではなく、毎月「通過させる」だけの運用にしているからです。
「JAL Payの使いどころが分からない」「わざわざ経由する意味があるのか」——分かります。日常の買い物をJAL Pay払いにしようとすると、使える店が意外と限られていて、迷います。
私は元現場監督で、いまは建設業のDX企画をしている一級建築士です。現場では、配管やダクトを「使う」ものと「通す」ものに分けて設計します。今日は、JAL Payをその考え方で整理します。
この記事はこんな方におすすめです
- 「JAL Pay 使い方」で検索してたどり着いた方
- JAL Payをメイン決済にすべきか迷っている方
- わざわざJAL Payを経由する意味があるのか疑問に思っている方
JAL Payとは?「メイン決済にすべきか」で悩んでいた
JAL Payを使い始めた頃、私は「これをメインの決済手段にすべきか」で悩んでいました。でも、それは間違った問いだったと、あとで気づきました。
最初に持っていた問い
| 状態 | 内容 |
|---|---|
| 悩んでいたこと | JAL Payを、日常のメイン決済にすべきかどうか |
| 気づいたこと | 使える店が限られていて、「メインにする」という発想自体がそもそも合わなかった |
「使う」ためのアプリだと思い込んでいたことが、悩みの出発点でした。
今日は、「使う」ではなく「通す」という、別の設計思想を紹介します。
★
損の正体:「日常決済として最適か」を基準にしていること
JAL Payを「日常決済として使えるか」で評価すると、期待外れに感じやすい構造があります。
「日常決済」として見ると、期待外れになる理由
| 評価軸 | 内容 |
|---|---|
| 日常決済としての評価軸 | 使える店の多さ、還元率の高さ(他の決済手段との比較) |
| JAL Payの実態 | 使える店舗は、対応ブランド・加盟店に限られる。コンビニなど、他の決済手段のほうが還元率が高いケースもある |
損の正体は、「日常決済としての優秀さ」を基準に評価してしまうこと。JAL Payの価値は、別のところにあります。
「わざわざ経由する意味があるのか」という悩みは、この評価軸のズレから生まれています。 日常決済として最適化されたアプリと比べれば、見劣りするのは当然でした。
設計図:JAL Pay「使う設計」と「通す設計」
固有フレーム【JAL Pay:使う設計と通す設計】です。
JAL Pay:使う設計と通す設計
| 設計 | 内容 |
|---|---|
| 使う設計 | 日常の買い物を、JAL Pay払いに置き換えようとする考え方。使える店の少なさに直面しやすい。他の決済手段との比較で見劣りすることがある |
| 通す設計 | 条件達成のためだけに、最小限の金額を通過させる考え方。チャージという行為自体に目的(LSP等)がある。使う金額の大小は問題ではない |
「使う設計」で評価するから期待外れに感じます。「通す設計」なら、少額の利用でも目的を達成できます。
私が実践しているのは、明確に「通す設計」です。 JALカードから月4万円をチャージし、コンビニなどで少額のタッチ決済を1回するだけで、LSPの条件を満たせます(詳しくは〔ここに「JAL Payチャージ×LSP」記事のURLを貼ってください〕に書きました)。残高を"使い切る"必要はなく、チャージという行為と、最小限の利用実績を"通す"だけで目的が達成されます。
現場でいえば、配管は"使う"ものですが、ダクトは中身(空気)を"通す"ためのものです。 同じ設備でも、目的によって設計思想が違います。JAL Payも、「使う」ためのアプリとして見るか、「通す」ための経路として見るかで、評価がまったく変わりました。
再現ステップ:「通す設計」で運用する4手順
実際の手順です。
- 「メイン決済にする」発想を手放す(考え方の転換) — 日常の買い物の大部分をJAL Payに置き換えようとしません
- 条件達成に必要な最小限を確認する(5分) — チャージの条件(金額・期限)と、利用条件(回数)を確認します
- チャージし、最小限の決済を1回行う(当日) — コンビニなど、少額で済む場面で1回タッチ決済します
- 残高を使い切ろうとしない — 条件を満たせば、それ以上無理に使う必要はありません
STEP1が最重要です。「使う」という発想を手放すだけで悩みが減ります。
これから新規にJALカードを発行する場合は、JAL Payを「通す経路」として活用する前提での準備が必要です。カードの発行手順・比較は〔ここに受け皿記事のURLを貼ってください〕にまとめています。
★
※JAL Payの加盟店・対応ブランド・チャージ条件は変更されることがあります。必ずJAL公式サイトの最新情報をご確認ください。
到達点:JAL Payは、いまも「通すだけ」の存在
私の現状を、正直に書きます。
私のJAL Pay運用(2026年8月時点)
| 区分 | 内容 |
|---|---|
| 運用方法 | JALカードから月4万円チャージ、コンビニ等で1回タッチ決済。LSP条件の達成だけが目的 |
| 日常の買い物 | JAL Payをメインにはしていない。他の決済手段(JALカード本体等)を引き続き併用 |
「使う」ためではなく「通す」ためのアプリとして割り切っています。
「JAL Payをどう使いこなすか」という悩みは、私の場合、ほぼ解消しています。 使いこなそうとするのをやめて、通すだけの経路として割り切ったからです。
失敗談:「使いこなそう」として遠回りした時期
正直に書きます。JAL Payを使い始めた頃、日常の買い物をできるだけJAL Pay払いにしようとして、使える店を探し回っていた時期があります。
「使いこなそう」として遠回りした
- やっていたこと:JAL Payが使える店を意識して選ぶようにしていた
- 結果:選択肢が限られ、かえって不便に感じることが増えた
- いま振り返ると:「通す設計」に切り替えてからは、この悩みがなくなった
「使いこなそう」とすること自体が遠回りでした。
現場でも、汎用性のない設備を無理に多用途で使おうとすると、かえって非効率になります。目的を絞ったほうが、結果的にうまくいく——JAL Payでも、同じことが起きていました。
今日やること3つ
- 「メイン決済にする」発想を手放す(考え方) — JAL Payを日常の主力にしようとしません
- 自分にとっての「通す目的」を確認する(5分) — LSP狙いか、他の目的か
- 最小限の運用で、目的だけ達成する(当日) — チャージ+少額決済1回で十分です
「配管とダクトは、目的によって設計思想が違う」——現場の基本です。JAL Payも、日常決済として使いこなそうとせず、目的達成の経路として"通す"だけで十分でした。
同じように悩んでいる方に向けて書いています。よかったらフォローしてください。
よくある質問(FAQ)
Q. JAL Payはどうやって使えばいいですか? A. 日常のメイン決済として使いこなそうとするより、LSPなど特定の目的を達成するための経路として、最小限の運用に絞ることをおすすめします。チャージと少額決済1回程度で、目的は達成できます。
Q. JAL Payをメイン決済にすべきですか? A. 必ずしもおすすめしません。JAL Payが使える店舗は対応ブランド・加盟店に限られるため、日常決済として最適化しようとすると、かえって不便に感じることがあります。
Q. JAL Payを経由する意味はありますか? A. LSP(Life Statusポイント)の条件達成など、明確な目的がある場合は経由する価値があります。日常決済としての利便性だけを求めると、期待外れに感じやすい構造になっています。
Q. JAL Payの残高は使い切るべきですか? A. 「通す設計」で運用する場合、残高を使い切る必要はありません。チャージと最小限の利用実績で条件が達成できれば、それ以上無理に使う必要はないという考え方です。
まとめ:「使う」ではなく「通す」で悩みが消える
- JAL Payを日常のメイン決済として評価すると、使える店の少なさに悩みやすい
- 「使う設計」ではなく「通す設計」に発想を変えると、少額の利用でも目的を達成できる
- LSP狙いなら、チャージ+少額決済1回の最小限の運用で十分
- 「使いこなそう」とすること自体が、かえって遠回りになることがある
まずは「メイン決済にする」という発想を手放してみてください。
★
関連記事
- JAL Payチャージ分もLSPの対象に|計算してみた
- JAL Payのチャージ元、どれが正解か全部試した
この記事が参考になったら、ブックマークやSNSでのシェアをしていただけると励みになります。ご質問や「自分の場合はどうなる?」といった相談は、コメント欄でお気軽にどうぞ。
著者プロフィール
元現場監督 → 一級建築士 → 建設業のDX企画担当|陸マイラー会社員(FP2級)
JAL Payを「使う」ためではなく「通す」ための経路として運用。JALカードから月4万円をチャージし、少額決済を1回行うだけでLSP条件を満たす最小限の運用にしている(詳細は関連記事「JAL Payチャージ×LSP」「JAL Payのチャージ元、どれが正解か全部試した」)。日常の買い物はJAL Pay以外の決済手段を引き続き併用。ちょびリッチの外食モニターも2026年1月から実践中(非承認ゼロ)。決済集約(光熱費・通信費・固定費を含む月平均20万円をJALカードへ)と合わせて年10万JALマイルを"陸"で積み上げています(保有約10万マイル)。ANA・ヒルトン・マリオットは使っていません。新NISA・成長投資・ワンルーム不動産で金融資産2,000万円を運用(投資歴5年・年収700万円)。保有資格は一級建築士・一級建築施工管理技士・FP2級。