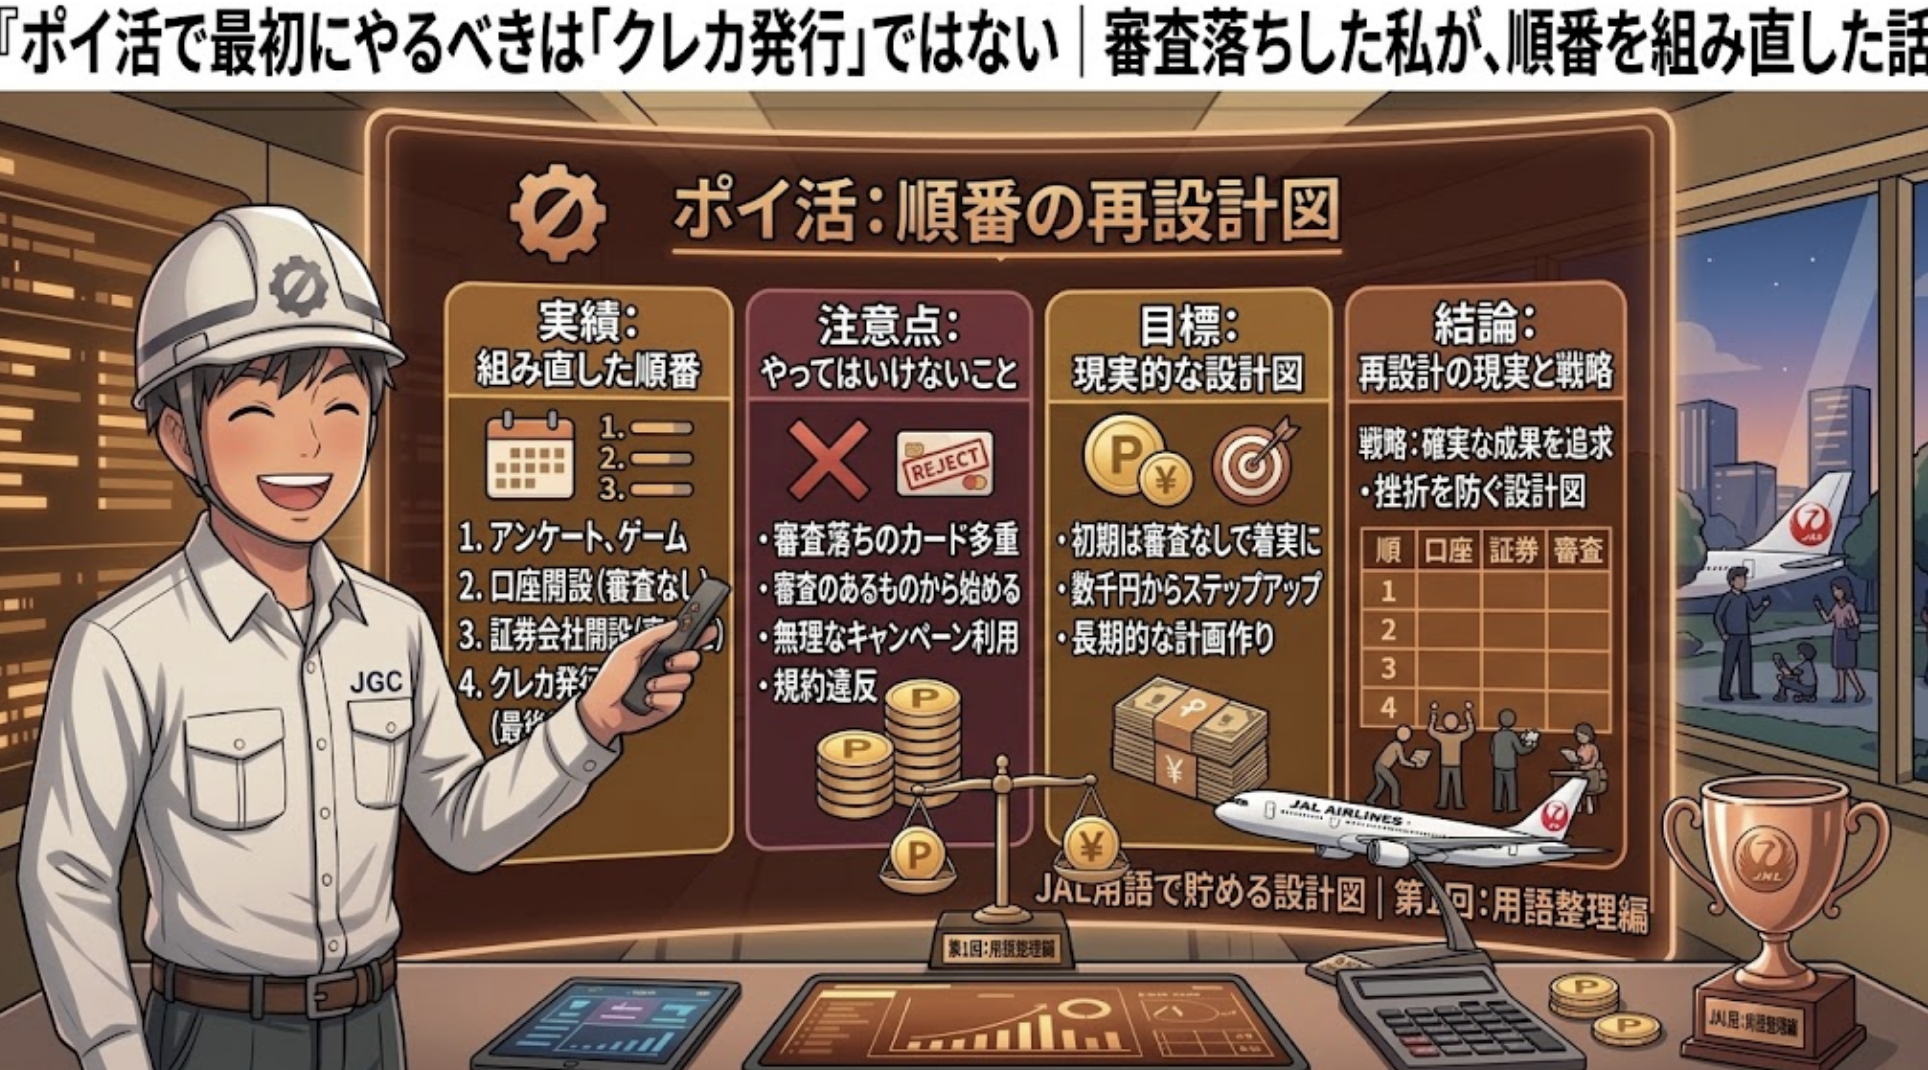
結論を先に。 クレカ発行は還元額が大きく見えますが、「やり直しがきかない」リスクを伴います。短期間に複数枚を同時に申し込み、審査に落ちた経験から、案件は還元額ではなく「やり直しがきくかどうか」で難易度を判断すべきだと学びました。
私は、クレジットカードの審査に落ちたことがあります。 短期間に複数枚を同時に申し込み、さらにその前に別のカードを続けて解約していました。振り返れば、原因は明らかでした。
「高額案件から手をつけていいのか」「審査に落ちるのが怖い」「順番の正解が知りたい」——分かります。ポイ活の情報を見ると、クレカ発行が最も還元額の大きい案件として紹介されがちです。でも、私はこれを最初にやって、失敗しました。
私は元現場監督で、いまは建設業のDX企画をしている一級建築士です。現場では、いきなり重量物を吊る前に、軽いものから機材の動きを確認します。今日は、その考え方でポイ活の始め方を組み直します。
この記事はこんな方におすすめです
- 「ポイ活 最初 何から」で検索してたどり着いた方
- 高額案件(クレカ発行)から手をつけていいか迷っている方
- 審査に落ちるのが怖くて、最初の一歩を踏み出せない方
ポイ活は何から始めるべき?クレカ発行を最初に選んで失敗した話
ポイ活の比較記事を見ると、クレジットカード発行の案件は、他の案件より還元額が大きいことが多いです。初心者ほど、「これが一番お得そうだ」と、最初に手を付けたくなります。
「還元額が大きい」の落とし穴
| 状態 | 内容 |
|---|---|
| 見た目の魅力 | クレカ発行案件は、還元額が他の案件より大きいことが多い |
| 私が実際にやったこと | 短期間に複数枚を同時に申し込み、さらに前に別のカードを続けて解約していた |
| 結果 | 審査に落ちた |
「還元額が大きいから最初に」は危険な発想でした。
今日は、なぜこれが失敗だったのか、そして最初に何から始めるべきだったのかを、正直に書きます。
★
損の正体:「還元額」と「難易度」を別に考えていなかった
クレカ発行が失敗しやすい理由を、整理します。
クレカ発行が、初心者にとって難しい理由
- 理由①:短期間の複数申込みが不利になりやすい — 同じ時期に何枚も申し込むと、「申込みブラック」と呼ばれる状態に近づき、審査に通りにくくなることがある
- 理由②:解約の履歴も影響しうる — クレジットカードを続けて解約した履歴が、信用情報に記録される場合がある
- 理由③:やり直しがきかない — 審査に落ちると、その履歴が一定期間残ることがあり、すぐに再チャレンジできない
損の正体は、「還元額の大きさ」と「実行の難易度」を、別々に考えていなかったこと。外食モニター等と違い、クレカ発行は"やり直しがきかない"リスクを伴います。
外食モニターの案件なら、1回失敗しても、次の案件で挽回できます。 でも、クレカ発行は審査という一発勝負の要素があり、しかも短期間に複数申し込むと、次の審査にも影響しかねません。還元額の大きさだけを見て、この違いを考慮していなかったのが、私の失敗の根本でした。
※クレジットカードの審査基準・申込み履歴の影響・情報の登録期間はカード会社・信用情報機関により異なります。本記事は著者の経験に基づく一般的な注意点であり、審査結果を保証・予測するものではありません。
設計図:案件の難易度マップ「3段階」
固有フレーム【案件の難易度マップ】です。ポイ活の案件は、難易度で3段階に分けられます。
案件の難易度マップ:3段階
| 段階 | 内容 |
|---|---|
| ①やり直しがきく案件 | 外食モニター、買い物経由など。1件失敗しても、次の案件で挽回できる。初心者はここから始める |
| ②条件付きだが、繰り返せる案件 | 証券口座・銀行口座の開設など。条件(開設のみ/入金/取引)を満たせば成立。審査はあるが、複数口座を段階的に増やしやすい |
| ③やり直しがきかない可能性がある案件 | クレジットカード発行。審査という関門があり、短期間の複数申込みや解約の履歴が、次の審査に影響する可能性がある |
還元額の大きさではなく、「やり直しがきくかどうか」で段階を分けます。初心者は①から始め、③は間隔を空けて慎重に。
私が最初にやるべきだったのは、段階①(外食モニターなど)でした。 実際、私が7ヶ月間、外食モニターで非承認ゼロを続けられているのは、この段階から始めて、条件確認という基礎を先に身につけていたからです(もっとも、クレカ発行の失敗は、それより前の出来事でした)。
現場でいえば、新人にいきなり重機の操作を任せる現場はありません。 まず手作業に慣れ、道具の扱いを覚えてから、大きな機材を任されます。ポイ活の案件も、「やり直しがきくか」で難易度を判断し、順番を組むべきでした。
再現ステップ:段階を踏んで進める4手順
実際の手順です。
- 段階①(やり直しがきく案件)から始める — 外食モニターや買い物経由の案件で、条件確認の基礎を身につけます
- 段階①に慣れたら、段階②に進む — 証券口座・銀行口座の開設など、条件付きだが繰り返せる案件に広げます
- 段階③(クレカ発行)は、1枚ずつ・間隔を空けて申し込む — 短期間に複数枚同時に申し込むことは避けます
- 解約を検討する場合は、発行のタイミングと分けて考える — 立て続けに発行・解約を繰り返しません
STEP3が、私が守れなかった部分です。
段階①から始めるには、まずポイントサイトへの登録が必要です。 クレカ発行のような高額案件も、まずは段階①で経験を積んでから検討することをおすすめします。未登録の方は、紹介コードからどうぞ → 紹介コード:Q4WnA30(モッピー)。入会特典の有無・金額・条件は時期によって変わるため、必ずモッピー公式の最新情報(2026年8月時点で要確認)をご確認ください。
★
※クレジットカードの審査・申込みに関する情報は、各カード会社・信用情報機関の規定によります。詳細は各公式サイトをご確認ください。
到達点:いまは、段階を守って進めている
私のいまの進め方を、正直に書きます。
私のいまの段階の踏み方(2026年8月時点)
| 段階 | 内容 |
|---|---|
| 段階① | 外食モニター(ちょびリッチ)。7ヶ月間、非承認ゼロを継続 |
| 段階② | 証券口座6社(SBI証券をメイン)、銀行口座3行(三井住友銀行をメイン)。いずれもポイントサイト経由で段階的に開設 |
| 段階③ | クレジットカードは、以前の失敗を踏まえ、短期間の複数申込みを避けるようにしている |
失敗を経験してから、段階を意識するようになりました。
審査落ちという失敗があったからこそ、「還元額」だけでなく「やり直しがきくか」という視点を持つようになりました。 いまは、段階①から順に経験を積み、段階③(クレカ発行)は間隔を空けて慎重に進める、という順番を守っています。
失敗談:短期間の複数申込みと、続けての解約
正直に、当時の状況をそのまま書きます。
審査落ちした時の状況
- やったこと①:短期間に、複数枚のクレジットカードを同時に申し込んだ
- やったこと②:それ以前に、別のクレジットカードを続けて解約していた
- 結果:審査に落ちた
- いま思うこと:還元額の大きさに気を取られて、「短期間に集中させる」ことのリスクを考えていなかった。段階①から順に経験を積んでいれば、焦って複数申込みをすることもなかったはず
「やり直しがきかない」案件ほど、慎重に、間隔を空ける必要がありました。
現場でも、重機の操作に慣れないうちから、複数の重機を同時に動かそうとすれば、事故が起きます。「還元額が大きい」に引っ張られて、段階を飛ばしたことが、この失敗の本質だったと思っています。
今日やること3つ
- いま検討している案件が、3段階のどこに当たるか確認する(5分) — やり直しがきくか、きかないかで分けます
- クレカ発行を検討している場合、申込み間隔を確認する(5分) — 短期間に複数枚は避けます
- 段階①(やり直しがきく案件)から着手する(継続) — 還元額の大きさより、難易度の低さを優先します
「新人にいきなり重機の操作を任せない」——現場の基本です。ポイ活も、還元額の大きさではなく、"やり直しがきくかどうか"で難易度を判断し、順番を組む必要があります。
私自身、この順番を守れずに審査落ちを経験しました。同じように悩んでいる方に向けて、正直に書いています。よかったらフォローしてください。
よくある質問(FAQ)
Q. ポイ活は何から始めるべきですか? A. クレジットカード発行のような還元額の大きい案件から始めるのではなく、外食モニターや買い物経由など「やり直しがきく」案件から始めることをおすすめします。条件確認の基礎を身につけてから、段階的に難易度を上げていく方が失敗しにくくなります。
Q. クレジットカードを短期間に何枚も申し込むとどうなりますか? A. 「申込みブラック」と呼ばれる状態に近づき、審査に通りにくくなる可能性があるとされています。著者自身、短期間の複数申込みと続けての解約が重なり、審査に落ちた経験があります。
Q. クレカ発行はポイ活で最初にやってはいけませんか? A. 絶対にやってはいけないわけではありませんが、審査という一発勝負の要素があり、失敗すると次の審査にも影響する可能性があります。外食モニターなど、やり直しがきく案件で経験を積んでから、間隔を空けて申し込む方が安全です。
Q. 証券口座の開設もクレカ発行と同じくらいリスクがありますか? A. 証券口座の開設にも審査はありますが、条件(開設のみ・入金・取引)を満たせば成立しやすく、複数口座を段階的に増やしやすいという点で、クレカ発行とは性質が異なります。
まとめ:還元額ではなく、やり直しがきくかで順番を決める
- クレカ発行は還元額が大きい分、審査という「やり直しがきかない」リスクを伴う
- 案件は「①やり直しがきく」「②条件付きで繰り返せる」「③やり直しがきかない可能性」の3段階に分けられる
- 初心者は段階①(外食モニター等)から始め、段階③(クレカ発行)は間隔を空けて慎重に
- 短期間の複数申込み・続けての解約は、審査に影響する可能性がある
まずは、やり直しがきく案件から始めてみてください。
👉 モッピーの登録はこちらから
紹介コード:Q4WnA30(登録無料)
入会特典の有無・金額・締切は時期によって変わります。登録前に必ずモッピー公式サイトで最新条件をご確認ください。
★
関連記事
- ポイ活を始める前に決めておく3つのこと(関連記事URLをリンク)
- 最初の1ヶ月で1万円分|ポイ活を始めた人が最短で成果を出す順番(関連記事URLをリンク)
- カードは増やすほど損をする|私が枚数を絞って年10万マイルに届いた理由(関連記事URLをリンク)
この記事が参考になったら、ブックマークやSNSでのシェアをしていただけると励みになります。ご質問や「自分の場合はどうなる?」といった相談は、コメント欄でお気軽にどうぞ。
著者プロフィール
元現場監督 → 一級建築士 → 建設業のDX企画担当|陸マイラー会社員(FP2級)
過去に、短期間の複数クレジットカード申込みと、それ以前の続けての解約が重なり、審査に落ちた経験がある。この失敗を踏まえ、現在は「やり直しがきくかどうか」で案件の難易度を判断する順番を意識している。ちょびリッチの外食モニターを2026年1月から実践中(7ヶ月間・非承認ゼロ)。証券口座6社(SBI証券をメイン)・銀行口座3行(三井住友銀行をメイン)を、いずれもポイントサイト経由で段階的に開設。決済集約(光熱費・通信費・固定費を含む月平均20万円をJALカードへ)と合わせて年10万JALマイルを"陸"で積み上げています(保有約10万マイル)。ANA・ヒルトン・マリオットは使っていません。新NISA・成長投資・ワンルーム不動産で金融資産2,000万円を運用(投資歴5年・年収700万円)。保有資格は一級建築士・一級建築施工管理技士・FP2級。