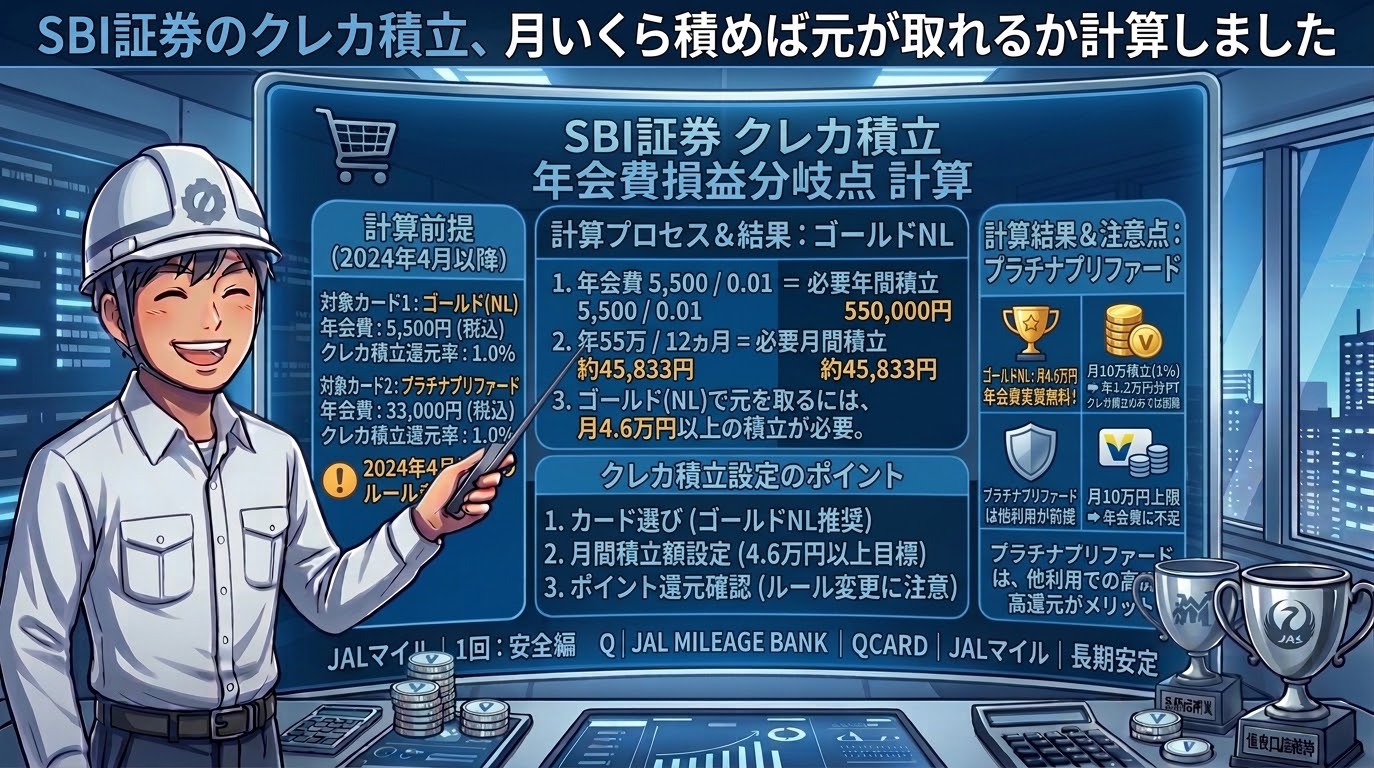
結論を先に。 還元率が高いカードほど年会費も高くなります。一般カード→ゴールド(NL)の損益分岐点は月約9.2万円、ゴールド(NL)→プラチナプリファードは月約5.7万円(還元率差だけで年会費を埋める場合の目安)。自分の積立額と照らし合わせて判断する必要があります。
私は三井住友カードゴールド(NL)で、月5万円をクレカ積立しています(既存記事の実績です)。今回、もし他のカードランクだったら、月いくら積み立てれば年会費の元が取れるかを、実際に計算してみました。
「カードの種類が多くて選べない」「年会費を払う価値があるか」「自分の積立額だとどれが得か」——今日は、この判断を数字で整理します。
この記事はこんな方におすすめです
- 「SBI証券 クレカ積立 いくら」で検索してたどり着いた方
- クレカ積立のカードランクをどれにすべきか迷っている方
- 年会費を払う価値があるか、数字で判断したい方
クレカ積立の損益分岐点とは?「還元率が高い」だけでは判断できません
SBI証券のクレカ積立は、カードのランクによって還元率が変わります。還元率が高いカードほど、年会費も高くなるという、当たり前だが見落としがちな関係があります。
主なカードランクの年会費と還元率
| カードランク | 年会費 | 還元率 |
|---|---|---|
| 一般カード | 無料 | 0.5% |
| ゴールド(NL) | 5,500円(年間100万円利用で翌年以降無料) | 1.0% |
| プラチナプリファード | 33,000円(無料化条件なし) | 最大5%程度(Olive等の条件込み。基本はもっと低い水準からのスタート) |
還元率だけで選ぶと、年会費で損をすることがあります。
今日は、**「月いくら積み立てれば、年会費を上回る恩恵を受けられるか」**を計算します。
※本記事の年会費・還元率は2026年9月時点で確認した情報であり、簡易的な試算です。実際の条件(年間利用額の集計対象・Olive連携の有無等)はカード会社・時期により異なります。必ず三井住友カード公式サイトの最新情報をご確認ください。
★
損の正体:「還元率の高さ」と「年会費の元が取れるか」を混同すること
「還元率が高いカードのほうがお得」と考えがちですが、積立額が少ないと、年会費のほうが還元額を上回ってしまうことがあります。
「還元率が高い=お得」とは限らない理由
| 見方 | 結果 |
|---|---|
| 還元率だけで見ると | プラチナプリファード(最大5%)が一番お得に見える |
| 年会費も含めて計算すると | 積立額が少ないと、年会費33,000円を埋めるだけの還元が得られない可能性がある |
損の正体は、還元率という"率"だけを見て、年会費という"固定費"を計算に入れていないことです。
「自分の積立額なら、どのランクが得か」は、還元率と年会費、両方を計算して初めて分かります。
設計図:損益分岐点、3つのカードランク比較
固有フレーム【損益分岐点:3つのカードランク比較】です。還元率の差だけで、年会費を埋められる積立額を計算します。
損益分岐点:3つのカードランク比較
| 比較 | 年会費差 | 還元率差 | 必要な年間積立額 | 月あたり |
|---|---|---|---|---|
| 一般カード → ゴールド(NL) | 5,500円 | 0.5%(1.0%-0.5%) | 5,500円 ÷ 0.5% = 110万円 | 約9.2万円 |
| ゴールド(NL) → プラチナプリファード | 27,500円(33,000円-5,500円) | 仮に4%とした場合(5%-1%) | 27,500円 ÷ 4% = 約69万円 | 約5.7万円 |
これは「還元率差だけ」で年会費を埋める場合の目安です。
私自身は月5万円の積立です。 ゴールド(NL)の損益分岐点(月約9.2万円)には届いていませんが、ゴールド(NL)は年間100万円の利用(積立以外の日常決済も含む)で年会費自体が無料になるため、実際には積立額だけでなく、日常の買い物と合わせて判断する必要があります。
現場でいえば、設備投資は、性能(還元率)だけでなく、稼働量(積立額)に見合っているかを確認して初めて判断できます。 性能の高い機材を導入しても、稼働率が低ければ、コストのほうが上回ることがあるのと同じ構造でした。
再現ステップ:自分の損益分岐点を計算する4手順
実際の手順です。
- 自分の月間積立額を確認する(1分) — 現在、または検討している積立額を確認します
- 候補カードの年会費・還元率を確認する(5分) — 公式サイトで最新の条件を確認します
- 年会費差 ÷ 還元率差 で、必要な年間積立額を計算する(3分) — 記事末尾の無料シートを使うと自動計算できます
- 年間利用額条件(年会費無料化)も別途確認する(5分) — 積立額だけでなく、日常の買い物を含めた年間利用額で、年会費が無料になる場合があります
私自身、月5万円という積立額をベースに、この4ステップで再確認しました。 結果として、いまのゴールド(NL)を維持する判断は、還元率差だけで見れば損益分岐点未満ですが、年間利用額条件(積立以外の日常決済含む)で年会費が無料になっているため、実質的な負担は発生していません。
(クレカ積立の実際の獲得実績については〔ここに「SBI証券のクレカ積立で実際に何ポイント貯まったか」記事のURLを貼ってください〕に詳しく書きました。)
★
※年会費無料化の条件(年間利用額の集計対象取引)はカード会社により異なります。クレカ積立自体が集計対象外となる場合があるため、必ず公式サイトの最新情報をご確認ください。
到達点:自分の積立額なら、ゴールド(NL)で十分でした
正直な結論を、そのまま書きます。
私の場合の判断(2026年9月時点)
| 項目 | 内容 |
|---|---|
| 積立額 | 月5万円 |
| ゴールド(NL)の損益分岐点(還元率差のみで計算) | 月約9.2万円 |
| 判断 | 還元率差だけでは分岐点未満だが、年間利用額条件で年会費が無料になっているため、実質的な負担はない |
プラチナプリファードへの切り替えは、いまの積立額では見合わないと判断しました。
「還元率が高いカードに変えるべきか」という問いに、数字で答えを出せました。 いまの積立額(月5万円)では、プラチナプリファードへの切り替えは、年会費に見合わないという結論です。
失敗談:年会費無料化の条件を、正確に確認していなかった
正直に書きます。「年間100万円利用」という条件について、クレカ積立の金額も含まれると思い込んでいた時期があります。
思い込みで計算していた
| 状態 | 内容 |
|---|---|
| 思い込んでいたこと | クレカ積立の金額も、年間利用額100万円の条件に含まれるはず |
| 実際に調べて分かったこと | クレカ積立は、年間利用額条件の集計対象外となる場合がある |
| いま気をつけていること | 条件を計算する前に、集計対象の範囲を必ず確認する |
思い込みで計算すると、結論がずれることがあります。
現場でも、数量の集計範囲を思い込みで計算すると、最終的な見積もりがずれます。計算の前に、まず「何が対象に含まれるか」を確認する——これが今回の教訓でした。
★
よくある質問(FAQ)
Q. クレカ積立はどのカードランクがお得ですか? A. 積立額によって異なります。積立額が少ない場合は年会費無料の一般カード、月9万円以上積み立てる場合はゴールド(NL)、さらに高額な積立をする場合はプラチナプリファードが有利になる可能性があります。ただし年会費無料化の条件(年間利用額等)も含めて総合的に判断することをおすすめします。
Q. 損益分岐点はどう計算すればいいですか? A. 「年会費の差 ÷ 還元率の差」で、還元率差だけで年会費を埋めるのに必要な年間積立額が計算できます。詳しい計算は記事内の無料シートをご利用ください。
Q. ゴールド(NL)の年会費無料化条件に、クレカ積立の金額は含まれますか? A. クレカ積立が年間利用額の集計対象になるかどうかは、カード会社の規定によります。含まれない場合があるため、必ず公式サイトで確認することをおすすめします。
Q. 積立額が少ない場合はどうすればいいですか? A. 積立額が損益分岐点に届かない場合でも、年間利用額条件(日常の買い物等を含む)で年会費が無料になるケースがあります。積立額だけでなく、カード全体の利用状況で判断することをおすすめします。
まとめ:還元率だけでなく、年会費も含めて判断する
- 還元率が高いカードほど年会費も高くなるため、積立額に見合うか計算が必要
- 一般→ゴールド(NL)の損益分岐点は月約9.2万円、ゴールド(NL)→プラチナプリファードは月約5.7万円
- 年会費無料化の条件(年間利用額)は、積立額だけでなく日常の買い物も含めて判断する
- クレカ積立が年間利用額の集計対象になるかは、カード会社ごとに確認が必要
まずは、自分の月間積立額を確認するところから始めてみてください。
★
【無料配布】クレカ積立 損益分岐シート
悩み解決の"実物"を用意しました。
自分の積立額を入力するだけで、カードランクごとの損益分岐点を自動計算できる【クレカ積立 損益分岐シート】を、無料で配布します。
無料スプレッドシートの中身
- カードランクごとの年会費・還元率を入力
- 自分の月間積立額を入力すると、年会費差を埋めるのに必要な積立額との比較を自動表示
【受け取り方】 👉 配布リンクはこちら:
Googleスプレッドシートで開いたら、「ファイル → コピーを作成」で自分用に複製してください。
関連記事
- SBI証券のクレカ積立で実際に何ポイント貯まったか|NISAと同じ口座に寄せた設計の実績
- SBI証券とOliveをつなぐと還元率が上がります|つないでいない人が多い設定
この記事が参考になったら、ブックマークやSNSでのシェアをしていただけると励みになります。ご質問や「自分の場合はどうなる?」といった相談は、コメント欄でお気軽にどうぞ。
著者プロフィール
元現場監督 → 一級建築士 → 建設業のDX企画担当|陸マイラー会社員(FP2級)
SBI証券のクレカ積立を三井住友カードゴールド(NL)で実践中。月5万円の積立で、基本還元率1.0%(月500ポイント)を獲得(詳細は関連記事「SBI証券のクレカ積立で実際に何ポイント貯まったか」)。プラチナプリファードへの切り替えは、現在の積立額では損益分岐点に届かないと判断し、見送っている。証券口座6社(SBI証券をメイン)をポイントサイト経由で保有。ちょびリッチの外食モニターを実践中(月1万円分・2026年6月改定後レート、非承認ゼロ)。光熱費・通信費・固定費を含む月平均20万円の決済をJALカードに集約し、年10万JALマイルを積み上げている。ANA・ヒルトン・マリオットは使っていません。新NISA・成長投資・ワンルーム不動産で金融資産2,000万円を運用(投資歴5年・年収700万円)。保有資格は一級建築士・一級建築施工管理技士・FP2級。