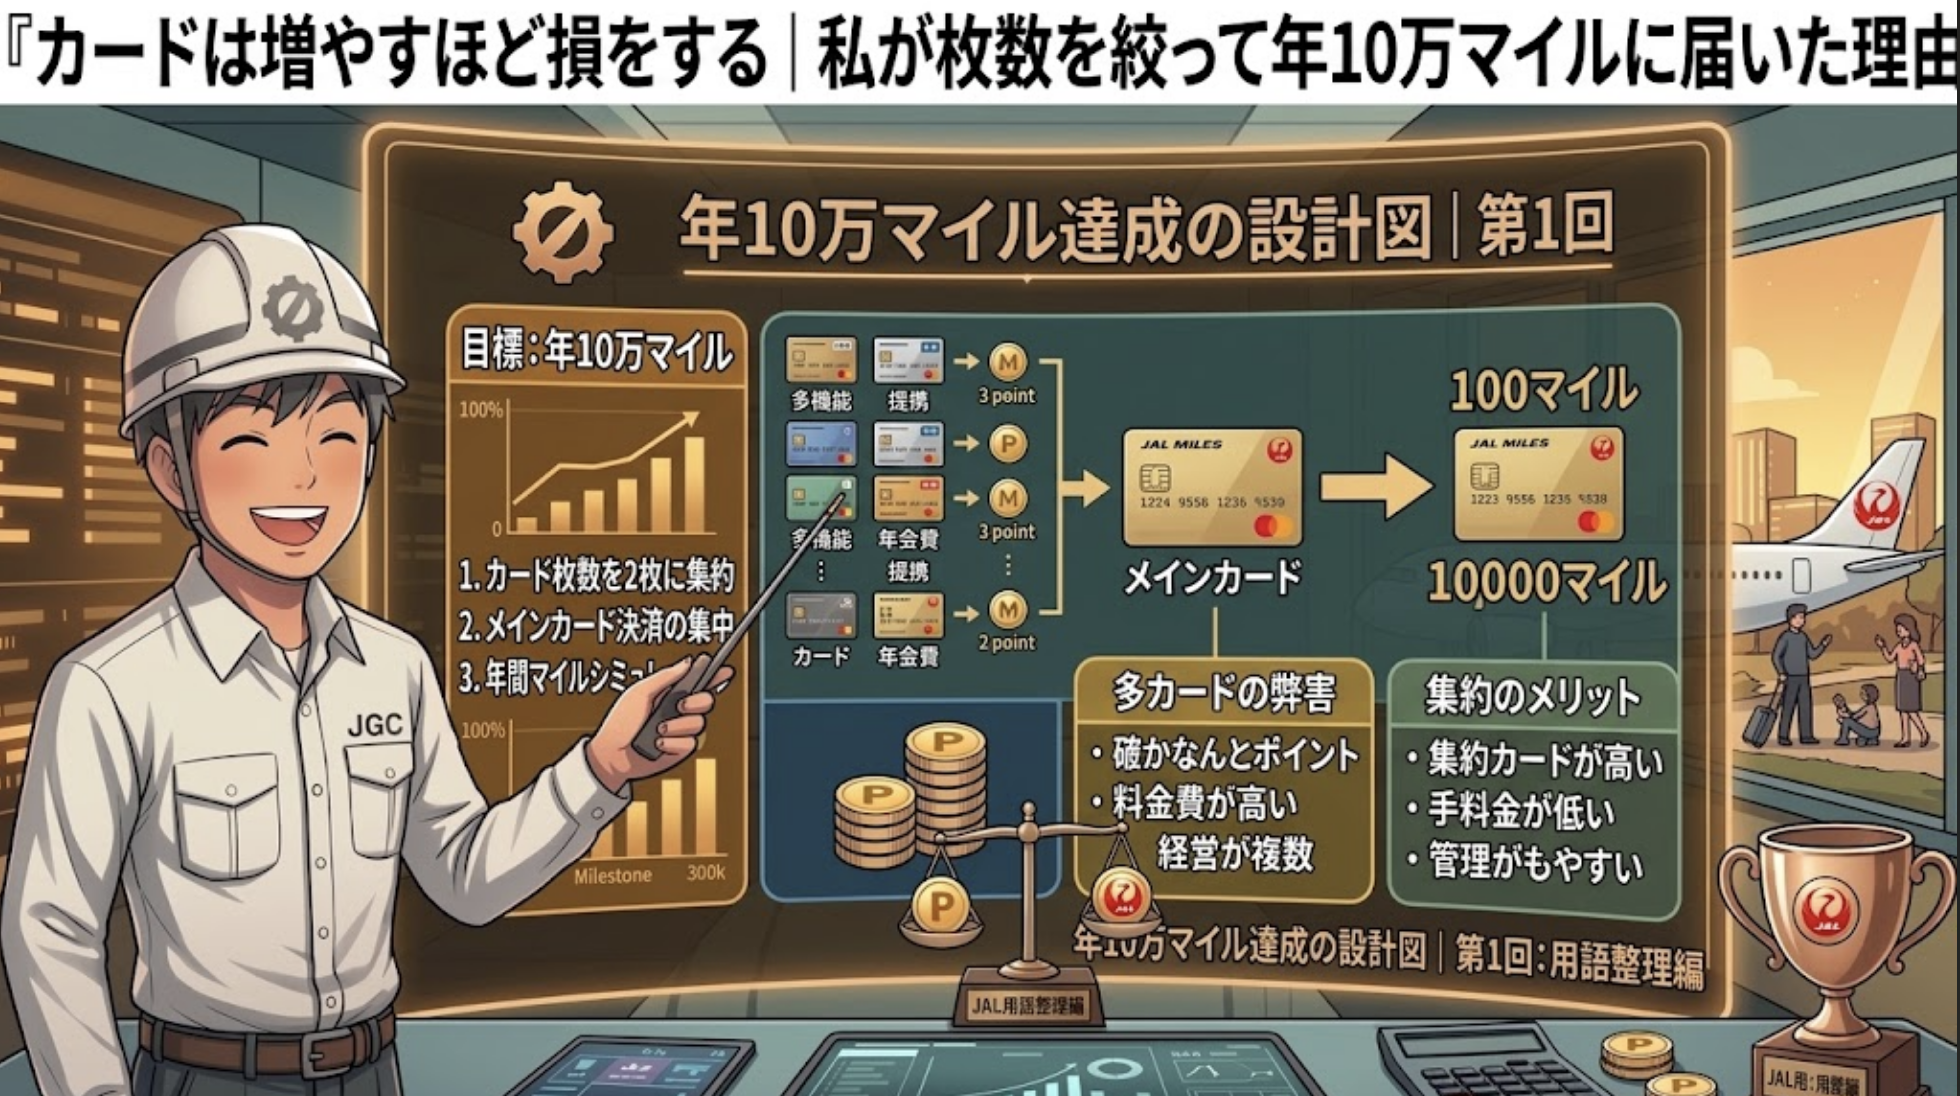
結論を先に。 絞るべきは「発行枚数」ではなく「決済枚数」です。私はJALカード1枚に決済を集約して年10万マイルに届きましたが、ポイントサイト経由の発行そのものは累計約5万pt分、複数枚行っています。発行と決済は別物として考えるのがポイントです。
年10万JALマイルは、JALカード1枚に、月20万円の決済を集約した結果です。でも同時に、ポイントサイト経由でのカード発行は、これまで累計約5万ptを獲得しています。「1枚に絞った」のに「複数枚発行してきた」——一見矛盾するこの2つを、正直に整理します。
「案件のたびに増えて管理できない」「何枚が適正か分からない」——分かります。私も、発行と決済を同じ「枚数」の話として考えていた時期があり、混乱していました。
私は元現場監督で、いまは建設業のDX企画をしている一級建築士です。現場では、「発注する数」と「常時稼働させる数」を分けて管理します。今日は、その考え方でカードの枚数を整理します。
この記事はこんな方におすすめです
- 「クレジットカード 枚数 適正」で検索してたどり着いた方
- ポイントサイトの案件のたびにカードが増えて管理に困っている方
- マイル・ポイントを効率よく貯めるための枚数の考え方を知りたい方
クレジットカードは何枚が適正?「絞った」と「増やした」の違い
年10万マイルという実績を聞くと、「カードを1枚に絞ったからですね」と言われることがあります。半分は正しいですが、半分は違います。
「絞った」と「増やした」が、両方本当だった
| 状態 | 内容 |
|---|---|
| 絞ったもの | 決済を集中させるカード。JALカード1枚に、月20万円を集約 |
| 増やしたもの | ポイントサイト経由のカード発行そのもの。累計約5万pt(複数枚発行) |
「発行する枚数」と「決済に使う枚数」は別の話でした。
今日は、この2つの枚数を分けて、**「何を絞り、何は絞らなくてよかったか」**を書きます。
★
損の正体:「発行」と「決済」を同じ枚数として扱っていること
「カードは何枚が適正か」という質問には、実は2つの違う質問が混ざっています。
混ざっている2つの質問
| 質問 | 内容 |
|---|---|
| 質問①:発行する枚数は何枚が適正か | 案件のたびに増える。これは"獲得"のための枚数 |
| 質問②:決済に使う枚数は何枚が適正か | マイル・ポイントを積み上げるための枚数 |
損の正体は、発行して増えた枚数を、そのまま決済にも使おうとすることです。
発行したカードをなんとなく使い分けてしまうと、決済が分散して、マイルもポイントも分散します。 「案件のたびに増えて管理できない」という悩みの正体は、発行枚数の多さそのものではなく、増えたカードを決済にも使おうとしてしまうことでした。
設計図:カードの2つの数「発行枚数と決済枚数」
固有フレーム【カードの2つの数:発行枚数と決済枚数】です。
カードの2つの数
| 区分 | 内容 |
|---|---|
| 発行枚数(増やしてよい数) | ポイントサイト経由の案件で、そのつど発行する。獲得したら、決済用途からは外す。年会費が発生しないか、発生する場合は解約を検討 |
| 決済枚数(絞るべき数) | 日常の決済を集中させる枚数。私の場合、1枚(JALカード)。ここを分散させると、マイル・ポイントが分散する |
「年10万マイルに届いた理由」は決済枚数を1枚に絞ったから。発行枚数は、絞る必要がなかったのです。
「カードは増やすほど損をする」というタイトルは、正確には「決済カードは増やすほど損をする」という意味です。 発行そのものは、案件に応じて増やしても、決済を集中させ続ける限り、マイルへの影響はありませんでした。
現場でいえば、発注する数(材料の仕入れ枚数)と、実際に常時稼働させる設備の数は、別々に管理します。仕入れは案件ごとに増減しても、稼働させる設備を無闇に増やすと、かえって効率が落ちます。カードも同じ構造でした。
(証券口座・銀行口座における「発行と使い分け」の考え方は〔ここに「証券口座を6社つくった全記録」記事のURLを貼ってください〕にも書きました。)
再現ステップ:2つの数を分けて管理する4手順
実際の手順です。
- 決済用のメインカードを1枚決める(5分) — マイル・ポイントを集中させたいカードを、明確に1枚に決めます
- 発行案件で得たカードは、決済用途から外す(都度) — 獲得したら、そのカードでの日常決済はしません
- 発行したカードの年会費・利用状況を年1回確認する — 年会費が発生するカードは、使う予定がなければ解約を検討します
- メインカードへの決済集中を徹底する(継続) — 固定費・日常の支払いを、できる限りメインカードに寄せます
STEP1・4が「決済枚数」を絞る部分、STEP2・3が「発行枚数」を管理する部分です。
★
※クレジットカードの申込みは、短期間の複数申込みが審査に影響する可能性があります(詳しくは〔ここに「ポイ活で最初にやるべきはクレカ発行ではない」記事のURLを貼ってください〕に書きました)。発行のペース・年会費・条件は各カード会社の規定によります。必ず公式サイトの最新情報をご確認ください。
到達点:決済は1枚、発行は複数枚という整理
私の現状を、正直に書きます。
私のカードの現状(2026年8月時点)
| 区分 | 内容 |
|---|---|
| 決済枚数 | 1枚(JALカード)。月20万円をここに集約。年10万マイルの土台 |
| 発行枚数(獲得目的) | これまで累計約5万pt分、ポイントサイト経由で複数枚発行。決済には使っていない |
「絞った」のは決済枚数だけです。発行枚数まで絞る必要はありませんでした。
「カードを何枚まで持っていいのか」という悩みは、この2つを分けて考えれば、かなり軽くなります。 発行は案件に応じて増やしてよい。ただし、決済はどこか1枚に集中させ続ける。この区別さえ守れば、枚数そのものに悩む必要はありませんでした。
失敗談:「発行したカードを、なんとなく使ってしまった」経験
正直に書きます。以前、発行案件で得たカードを、そのまま日常の決済にも使ってしまったことがあります。
決済が分散した時期
- やってしまったこと:発行案件で得たカードを、「せっかくだから」と一部の決済に使い始めた
- 起きたこと:決済が複数枚に分散し、マイル・ポイントの積み上がりが見えにくくなった
- いま思うこと:発行と決済を分けて考えていなかったのが原因でした
「せっかくだから使う」が集約を崩す原因になります。
現場でも、「せっかく仕入れたから」という理由で、本来使わない資材を無理に使うと、品質にばらつきが出ます。「発行したから使う」ではなく、「決済は決めた1枚に集中させる」を徹底する——これが、この失敗から学んだことです。
今日やること3つ
- 決済用のメインカードを1枚決める(5分) — すでに決めている場合は再確認します
- 発行済みのカードを棚卸しする(10分) — 何枚あるか、決済に使ってしまっていないか確認します
- メインカード以外の決済利用をやめる(継続) — 発行と決済を、はっきり分けます
「発注する数と、常時稼働させる数は、別々に管理する」——現場の基本です。カードも、発行枚数と決済枚数を分けて考えれば、「何枚が適正か」という悩みはシンプルになります。
同じように悩んでいる方に向けて書いています。よかったらフォローしてください。
【無料配布】カード管理シート
悩み解決の"実物"を用意しました。
保有カードを「決済用」と「発行のみ(獲得目的)」に仕分けでき、年会費・次回更新日を一覧管理できる【カード管理シート】を、無料で配布します。
無料スプレッドシートの中身(全2シート)
- はじめに … 使い方+発行枚数と決済枚数の考え方
- ①カード一覧管理 … 用途・年会費・更新日を一覧で管理
黄色いセルに入力するだけ/緑は自動計算。決済用途のカードが2枚以上あると警告表示されます。
【受け取り方】 👉 配布リンクはこちら:リンク
Googleスプレッドシートで開いたら、「ファイル → コピーを作成」で自分用に複製してください。
よくある質問(FAQ)
Q. クレジットカードは何枚まで持っていいですか? A. 「発行枚数」と「決済枚数」を分けて考えることをおすすめします。ポイントサイト経由の発行は案件に応じて増やしてもよいですが、日常の決済に使うカードは1枚に絞ることで、マイル・ポイントの分散を防げます。
Q. カードを発行しすぎると管理が大変になりませんか? A. 発行したカードを決済用途から明確に外しておけば、管理の負担は大きくなりません。年会費が発生するカードは、年1回程度、利用状況を確認して解約を検討することをおすすめします。
Q. 年10万マイルを貯めるにはカードを何枚使えばいいですか? A. 著者の場合、決済はJALカード1枚に集約しています。複数のカードに決済を分散させると、マイルやポイントも分散してしまうため、決済用のメインカードは1枚に絞ることをおすすめします。
Q. 発行したカードを、そのまま日常の決済に使ってもいいですか? A. おすすめしません。発行案件で得たカードを日常決済にも使い始めると、決済が分散し、マイル・ポイントの積み上がりが見えにくくなります。発行と決済は分けて考えることが重要です。
まとめ:絞るべきは「発行枚数」ではなく「決済枚数」
- 「発行する枚数」と「決済に使う枚数」は別の話
- 決済枚数を1枚に集中させることが、マイル・ポイントを効率よく貯める鍵
- 発行枚数は、案件に応じて増やしても問題ない
- 発行したカードは、獲得後すぐに決済用途から外すことが重要
まずは、自分の決済用メインカードを1枚決めるところから始めてみてください。
★
関連記事
- ポイ活で最初にやるべきは「クレカ発行」ではない|審査落ちした私が、順番を組み直した話
- 証券口座を6社つくった全記録|結局メインに残ったのは1社だけでした
この記事が参考になったら、ブックマークやSNSでのシェアをしていただけると励みになります。ご質問や「自分の場合はどうなる?」といった相談は、コメント欄でお気軽にどうぞ。
著者プロフィール
元現場監督 → 一級建築士 → 建設業のDX企画担当|陸マイラー会社員(FP2級)
決済はJALカード1枚に集中させ(月平均20万円)、年10万JALマイルを"陸"で積み上げている(保有約10万マイル)。一方、ポイントサイト経由でのカード発行は、これまで累計約5万pt獲得(発行したカードは決済用途からは外している)。証券口座6社(SBI証券をメイン)・銀行口座3行(三井住友銀行をメイン)も同様にポイントサイト経由で保有。ちょびリッチの外食モニターも2026年1月から実践中(非承認ゼロ)。ANA・ヒルトン・マリオットは使っていません。新NISA・成長投資・ワンルーム不動産で金融資産2,000万円を運用(投資歴5年・年収700万円)。保有資格は一級建築士・一級建築施工管理技士・FP2級。